Domain rootsware.de kaufen?
Wir ziehen mit dem Projekt
rootsware.de um.
Sind Sie am Kauf der Domain
rootsware.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rootsware.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
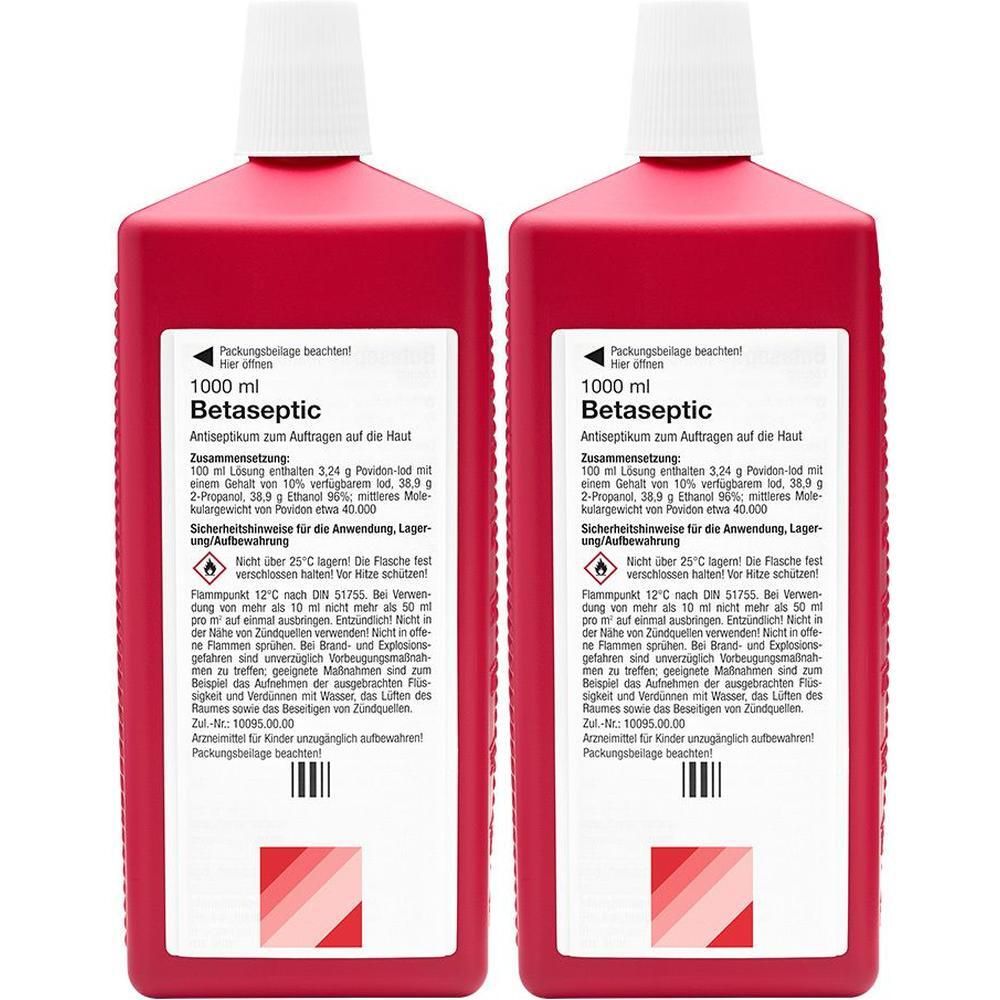
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
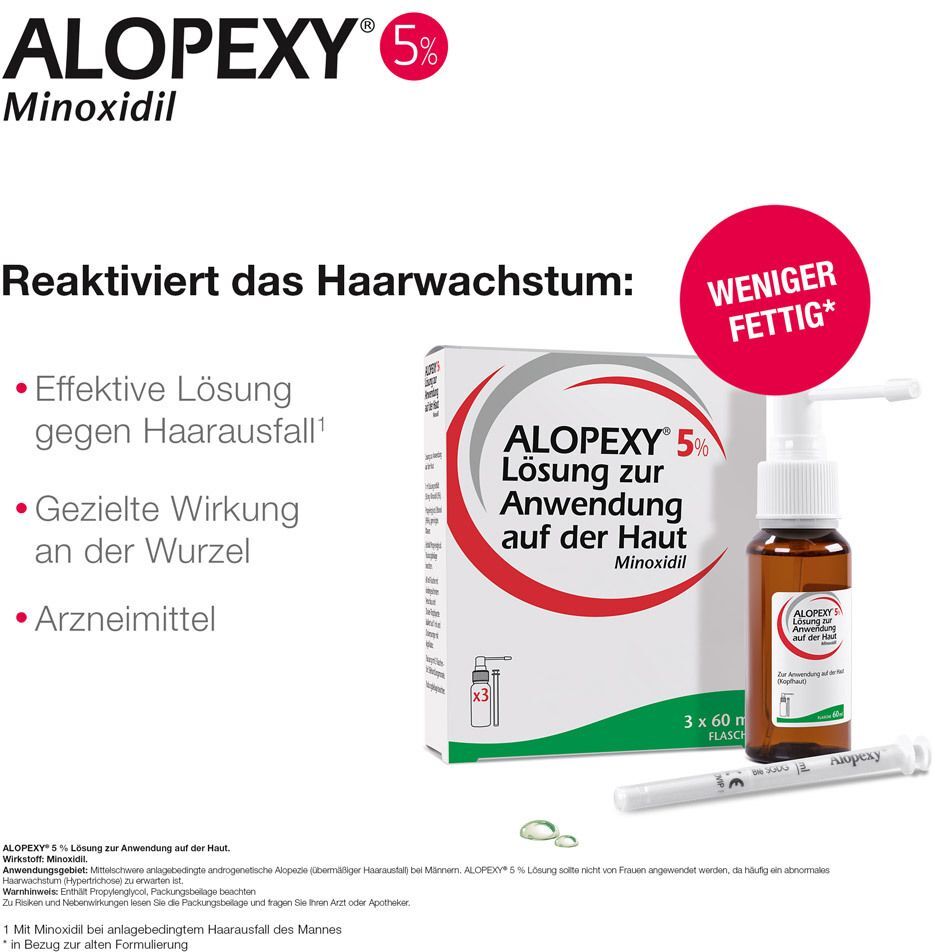
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive Lösung gegen Haarausfall* Gezielte Wirkung an der Wurzel Klinisch getestet *Mit Minoxidil bei anlagebedingtem Haarausfall des Mannes Anwendungsbereich: Anlagebedingter Haarausfall des Mannes Zur Anwendung auf der Haut (Kopfhaut) Zur äußerlichen Anwendung. 2-mal täglich 1 ml auf die Kopfhaut auftragen ausgehend von der Mitte des betroffenen Bereichs. Die tägliche Höchstmenge von 2 ml darf nicht überschritten werden, unabhängig von der Größe der betroffenen Hautfläche. Inhaltsstoffe: 1 ml Lösung enthält 50 mg Minoxidil (5%), Propylenglycol, Ethanol (96%), gereinigtes Wasser.Hersteller PIERRE FABRE DERMO KOSMETIK GmbH Neuer Messplatz 5 79108 Freiburg E-Mail: adv_de@pierre-fabre.com Telefon: +49 800 70 50 900 Fax: +49 761 45261-777 Webseite: www.pierre-fabre.de34,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **


Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
Top-Angebote
Produkte zum Begriff EStG:
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive Lösung gegen Haarausfall* Gezielte Wirkung an der Wurzel Klinisch getestet *Mit Minoxidil bei anlagebedingtem Haarausfall des Mannes Anwendungsbereich: Anlagebedingter Haarausfall des Mannes Zur Anwendung auf der Haut (Kopfhaut) Zur äußerlichen Anwendung. 2-mal täglich 1 ml auf die Kopfhaut auftragen ausgehend von der Mitte des betroffenen Bereichs. Die tägliche Höchstmenge von 2 ml darf nicht überschritten werden, unabhängig von der Größe der betroffenen Hautfläche. Inhaltsstoffe: 1 ml Lösung enthält 50 mg Minoxidil (5%), Propylenglycol, Ethanol (96%), gereinigtes Wasser.Hersteller PIERRE FABRE DERMO KOSMETIK GmbH Neuer Messplatz 5 79108 Freiburg E-Mail: adv_de@pierre-fabre.com Telefon: +49 800 70 50 900 Fax: +49 761 45261-777 Webseite: www.pierre-fabre.de34,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sommer, Frank: Shell-ProgrammierungShell-Programmierung , Das umfassende Handbuch. Für Bourne-, Korn- und Bourne-Again-Shell (bash). Ideal für alle UNIX-Admins (Linux, macOS) , Radlager > Sportfederung , Auflage: 7. Auflage, Erscheinungsjahr: 20220609, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Sommer, Frank~Kania, Stefan~Wolf, Jürgen, Edition: REV, Auflage: 22007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 868, Themenüberschrift: COMPUTERS / System Administration / Linux & UNIX Administration, Keyword: Terminal; grep; awk; sed; Programmieren; Entwickeln; Reguläre Ausdrücke regular expressions; Ubuntu; Arch Gentoo; Shell-Scripting; Kommandozeile; Scripte Skripte; Hand-Buch lernen Wissen Tipps Kurse Grundlagen Tutorials Workshops; LPIC; Automatisierung; Bash; Linux; UNIX, Fachschema: Betriebssystem (EDV)~Operating System~EDV / Theorie / Allgemeines~Informatik~Linux / Programmierung~Programmiersprachen~Shell (EDV)~Unix / Programmierung~Betriebssystem (EDV) / Linux~Linux~Unix / Linux, Fachkategorie: Systemadministration, Sprache: Deutsch, Warengruppe: HC/Betriebssysteme/Benutzeroberflächen, Fachkategorie: Linux, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 246, Breite: 181, Höhe: 54, Gewicht: 1722, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2674210, Vorgänger EAN: 9783836263467 9783836240871 9783836223102 9783836216500 9783836211574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5378344,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schels, Ignatz: Excel VBA-Programmierung Makro-Programmierung für Microsoft 365, Excel 2021, 2019, 2016, 2013Excel VBA-Programmierung Makro-Programmierung für Microsoft 365, Excel 2021, 2019, 2016, 2013 , Excel VBA - Programmierung - der perfekte Einstieg Wollen Sie Excel an Ihre individuellen Anforderungen anpassen, dann arbeiten Sie mit der Entwicklungsumgebung VBA. In diesem Buch lernen Sie die VBA-Grundlagen für die tägliche Arbeitserleichterung und Excel-Automatisierung kennen. Sie programmieren Makros, lernen Variablen, Arrays, Objekte und Ereignisse kennen und arbeiten mit UserForms. Zudem begegnen Sie mit den Office-Skripts einer neuen Möglichkeit, Aufgaben zu automatisieren. 150 praxisgerechte und nützliche Makrobeispiele zum Lernen, Ausprobieren und Anpassen an eigene Aufgaben stehen zum Download bereit. Highlights: - Perfekter Einstieg in VBA ohne Vorkenntnisse - Praxisnahe Beispiele mit anschaulichen Übungen - Alle Makros als Download erhältlich Aus dem Inhalt: - Der VBA-Editor - Objekte, Eigenschaften und Methoden - Variablen und Konstanten - Makros schreiben und testen - Der Makrorekorder - Kontrollstrukturen: Verzweigungen und Schleifen - Eingaben und Ausgaben - Benutzerdefinierte Funktionen - Dialogprogrammierung mit UserForms - Formularsteuerelemente im Tabellenblatt - VBA im Tabellenblatt - Laufwerke, Ordner und Dateien - Ereignisse - Mit Tabellen programmieren - VBA und Microsoft Office - Business Intelligence - Menüband und Symbolleiste programmieren - VBA-Makros im Menüband (RibbonX) - Makros zertifizieren - Know-how von A bis Z - Office-Skripts einsetzen Der Autor Ignatz Schels ist Informatiker, Programmierer und Experte für Microsoft Windows sowie Microsoft Office. Er schreibt seit über 30 Jahren für Markt+Technik, viele seiner Bücher sind Bestseller. Auf www.schels.de finden Sie alle Infos über den Autor. , Servopumpen > Sportfederung , Erscheinungsjahr: 20230808, Produktform: Kartoniert, Beilage: PB, Autoren: Schels, Ignatz, Seitenzahl/Blattzahl: 350, Keyword: Benutzerhandbuch; Bernd Held; Buch; Excel 2016 Buch; Excel 2019; Excel 2021; Excel 2021 Handbuch; Excel Formeln und Funktionen; Excel Formeln und Funktionen 2021; Excel programmieren; Excel-Funktionen; Formular; Handbuch; Ignatz Schels; Makroprogrammierung; Makros; Makros programmieren; Markt und Technik; Microsoft 365; Office 2016 Handbuch; Office 2021 Buch; VBA; VBA Buch; VBA Handbuch; VBA programmieren; Visual Basic; Visual Basic für Applications; automatisieren, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung~Excel 2021, Warengruppe: HC/Anwendungs-Software, Fachkategorie: Unternehmensanwendungen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Markt+Technik Verlag, Verlag: Markt+Technik Verlag, Verlag: Markt + Technik Verlag GmbH, Länge: 241, Breite: 173, Höhe: 22, Gewicht: 665, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.